
Sale and Lease Back oder Sale and Mietkauf Back: Unterschiede und Entscheidungshilfe
Maschinen verkaufen, weiter nutzen und Liquidität freisetzen: Sale and Lease Back und Sale and Mietkauf Back können Unternehmen zusätzlichen finanziellen Spielraum verschaffen. Beide Wege setzen beim vorhandenen Maschinenbestand an. Der Unterschied liegt vor allem in der Rückfinanzierung, den Eigentumsregelungen und dem Vertragsende. Für eine Entscheidung zählen außerdem der tatsächlich verfügbare Nettozufluss, die laufenden Raten und mögliche Schlusszahlungen.
Dieser Fachbeitrag behandelt mobile Wirtschaftsgüter wie Baumaschinen, Produktionsmaschinen und Anlagen. Er ergänzt unsere Leistungsübersicht zu Sale and Lease Back um einen Vergleich und eine Entscheidungshilfe für Unternehmer.
Was ist Sale and Lease Back?
Ein Unternehmen verkauft ein geeignetes eigenes Wirtschaftsgut an einen Finanzierungspartner und least es anschließend zurück. Die Maschine kann weiter im Betrieb eingesetzt werden. Der Verkauf setzt Kapital frei; zugleich entstehen Zahlungsverpflichtungen aus dem Leasingvertrag. Ein automatischer Eigentumsübergang am Vertragsende ist beim Leasing nicht vorauszusetzen. Rückgabe, weiterer Einsatz und ein möglicher Erwerb richten sich nach der vereinbarten Struktur.
Was ist Sale and Mietkauf Back?
Bei Sale and Mietkauf Back wird der vorhandene Objektbestand ebenfalls für eine Rückfinanzierung genutzt. An die Stelle des Rückleasings tritt ein Mietkaufvertrag. Beim klassischen Mietkauf ist der Erwerb am Ende der vereinbarten Zahlungsperiode vorgesehen: Nach vollständiger Erfüllung der vertraglichen Zahlungsverpflichtungen geht das rechtliche Eigentum auf den Mietkäufer über. Die konkrete Gestaltung der Rückfinanzierung muss dazu passen.
Die Unterschiede im direkten Vergleich
| Prüfpunkt | Sale and Lease Back | Sale and Mietkauf Back |
|---|---|---|
| Rückfinanzierung | Leasingvertrag | Mietkaufvertrag |
| Nutzung | Weiterbetrieb gemäß Leasingvertrag | Weiterbetrieb gemäß Mietkaufvertrag |
| Vertragsende | Erwerb, Verlängerung oder Rückgabe abhängig vom Vertrag | Eigentumserwerb nach Erfüllung der vereinbarten Zahlungsverpflichtungen vorgesehen |
| Bilanzielle Einordnung | Vertragsgestaltung und Rechnungslegungsstandard maßgeblich | Beim klassischen Mietkauf grundsätzlich wirtschaftliche Zurechnung beim Mietkäufer; Rückfinanzierung im Einzelfall prüfen |
| Wirtschaftlicher Vergleich | Nettozufluss, Gesamtkosten, Raten, Sicherheiten und Verpflichtungen am Laufzeitende gemeinsam bewerten | |
Eine pauschale Zusage „bilanzneutral“, „steuerfrei“ oder „immer günstiger“ wäre nicht belastbar. Insbesondere die umsatzsteuerliche Behandlung und zeitliche Zahlungswirkung einer Sale-and-Back-Struktur gehören vor Abschluss in die Abstimmung mit der steuerlichen Beratung.
Welche Lösung passt zu welchem Ziel?
Der spätere Eigentumserwerb ist fest eingeplant: Dann sollte eine Mietkaufstruktur ausdrücklich in den Vergleich einbezogen werden. Entscheidend ist, welche Zahlungen einschließlich einer möglichen Schlusszahlung dafür insgesamt erforderlich sind.
Die Nutzung und die Optionen am Vertragsende stehen im Vordergrund: Dann lohnt sich die Prüfung einer Leasingstruktur. Die verfügbaren Optionen sollten im Angebot nachvollziehbar beschrieben sein; ein günstiger späterer Kaufpreis darf nicht einfach unterstellt werden.
Es geht vor allem um kurzfristige Liquidität: Beide Varianten müssen daran gemessen werden, wie viel Geld nach Ablösungen und Kosten tatsächlich zur Verfügung steht und ob der Betrieb die anschließenden Raten tragen kann. Die bloße Höhe des ausgewiesenen Finanzierungsvolumens beantwortet diese Frage nicht.
Restwert, Buchwert und Maschinenwert sind unterschiedliche Größen
Der Restwert eines auslaufenden Leasingvertrags beschreibt eine vertragliche Größe. Der Buchwert ergibt sich aus der Rechnungslegung. Der erzielbare Maschinenwert hängt dagegen unter anderem von Zustand, Alter, Betriebsstunden, Ausstattung und Nachfrage ab. Diese Werte dürfen bei der Finanzierungsplanung nicht gleichgesetzt werden.
Eine weitgehend abgeschriebene Maschine kann noch einen erheblichen Marktwert haben. Umgekehrt bedeutet ein hoher früherer Kaufpreis nicht, dass heute derselbe Betrag finanzierbar ist. Der Finanzierungspartner muss den Bestand bewerten und die rechtlichen Voraussetzungen des Erwerbs prüfen.
Praxisfall: 750.000 € Liquidität aus fünf Baumaschinen
LeFa FINANZ begleitete für einen langjährigen Baumaschinenvermieter und -händler aus dem Kreis Heinsberg eine im Oktober 2026 geprüfte, genehmigte und ausgezahlte Sale-and-Mietkauf-Back-Finanzierung.
- Zwei CAT 323 und ein CAT 315: 678.000 € Refinanzierung, davon 278.000 € Ablösung der auslaufenden Leasingverträge.
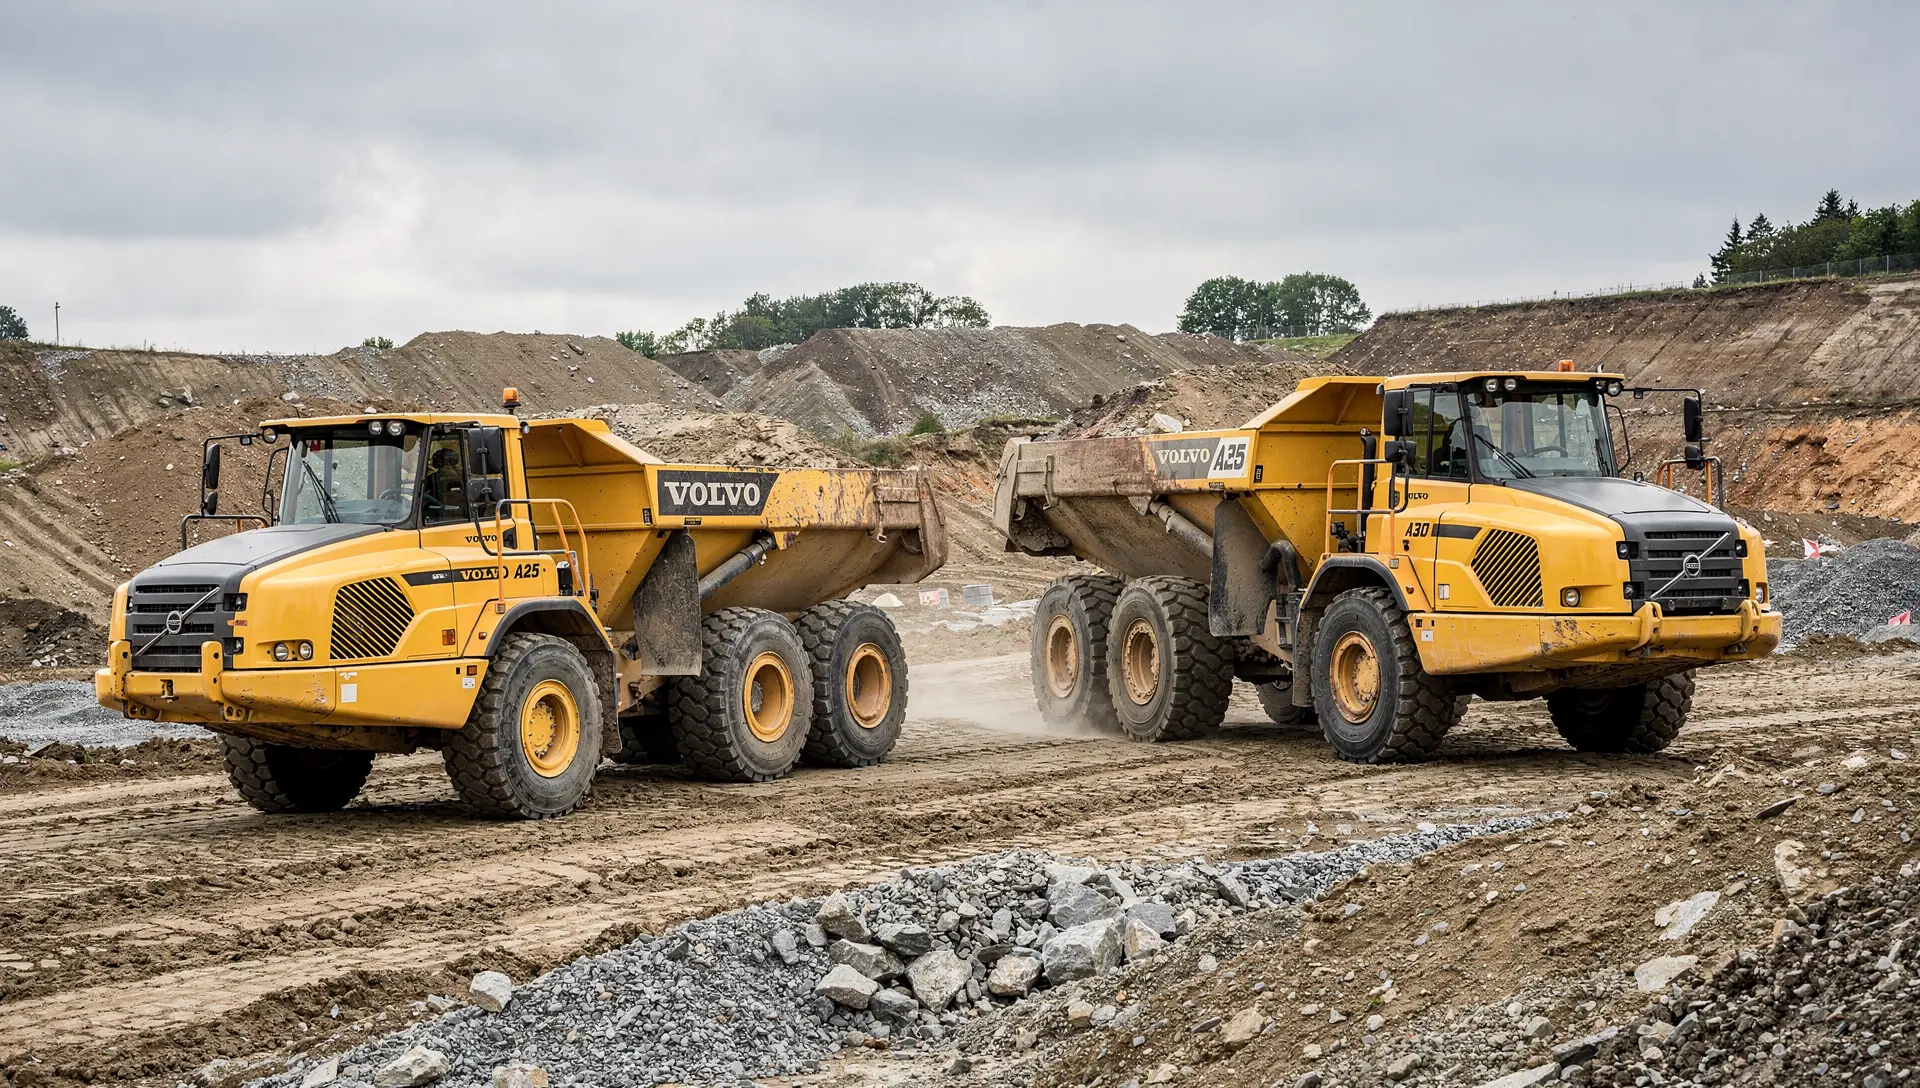
- Zwei bereits lastenfreie Volvo-Dumper A25 und A30: 350.000 € Refinanzierung.
- Gesamt: 1.028.000 € minus 278.000 € = 750.000 € Liquiditätszufluss vor Bearbeitungsgebühren.
Alle Beträge netto. Die Bearbeitungsgebühr betrug 250 € netto je Vertrag; weitere Ablösungen und Sonderzahlungen fielen nicht an. Der Liquiditätszufluss ist kein Unternehmensgewinn. Ihm stehen die neuen Finanzierungsverpflichtungen gegenüber. Hier finden Sie die ausführliche Referenz und Liquiditätsrechnung.
So vergleichen Sie Angebote in fünf Schritten
- Auszahlungsbetrag bestimmen: Finanzierungssumme, Ablösungen, Gebühren und mögliche Sonderzahlungen vollständig gegenüberstellen. Umsatzsteuer und deren Zahlungszeitpunkte separat in der Liquiditätsplanung berücksichtigen.
- Gesamten Zahlungsplan prüfen: Nicht nur die Monatsrate vergleichen, sondern sämtliche Raten, Gebühren und eine mögliche Schlusszahlung.
- Kapitaldienst planen: Die zusätzlichen Verpflichtungen mit der bestehenden Finanzierung und dem erwarteten betrieblichen Cashflow abgleichen. Auch schwächere Auslastung und Reparaturkosten berücksichtigen.
- Vertragsende klären: Welche Zahlung ist noch offen? Welche Erwerbs- oder Verlängerungsmöglichkeiten sind tatsächlich vereinbart?
- Eigentum und Sicherheiten dokumentieren: Kaufrechnungen, Zahlungsnachweise, bestehende Finanzierungen und Rechte Dritter offenlegen. Eine noch finanzierte Maschine darf nicht als lastenfrei behandelt werden.
Laufzeiten und Schlusszahlungen bei LeFa FINANZ
Unsere Finanzierungslaufzeiten betragen im Regelfall maximal 84 beziehungsweise 96 Monate. Bei ausgewählten Leasinggesellschaften können wir ausnahmsweise 120 Monate anfragen. Alter, Zustand und verbleibende Nutzungsdauer können bei gebrauchten Maschinen kürzere Laufzeiten erfordern.
Je nach Objekt und Finanzierungspartner sind Strukturen mit Restwert, Blockrate oder Schlusszahlung prüfbar. Eine niedrigere laufende Rate bedeutet dann, dass am Vertragsende ein Betrag verbleibt. Eine Prolongation beziehungsweise Anschlussfinanzierung kann infrage kommen, ist aber keine heutige Zusage: Sie hängt vom Finanzierungspartner und einer erneuten Prüfung ab.
Wann eine Rückfinanzierung kritisch zu prüfen ist
Unklare Eigentumsverhältnisse, schwer verwertbare Sondermaschinen, ein geringer verbleibender Objektwert oder eine nicht tragfähige Ratenbelastung können gegen das Vorhaben sprechen. Wird die freigesetzte Liquidität nur benötigt, um dauerhaft operative Verluste auszugleichen, muss die wirtschaftliche Gesamtsituation besonders sorgfältig geprüft werden. Sale and Lease Back ersetzt keine tragfähige Unternehmensplanung.
Welche Unterlagen beschleunigen die Prüfung?
Hilfreich sind eine vollständige Maschinenliste mit Hersteller, Typ, Baujahr, Seriennummer, Standort und Betriebsstunden, aktuelle Fotos, Kauf- und Zahlungsnachweise sowie Angaben zu Ablösungen und Sicherungsrechten. Zur Unternehmensprüfung gehören regelmäßig die letzten zwei verfügbaren Jahresabschlüsse, eine aktuelle BWA mit Summen- und Saldenliste und eine Übersicht der bestehenden Finanzierungsverpflichtungen.
Maschinenbestand und Finanzierungsziel gemeinsam prüfen
LeFa FINANZ vermittelt Leasing-, Mietkauf- und Finanzierungslösungen für Unternehmen. Wir betrachten vorhandene Wirtschaftsgüter, den gewünschten Liquiditätszufluss und die tragbare Belastung gemeinsam und stimmen geeignete Strukturen mit Finanzierungspartnern ab.
Sale and Lease Back oder Sale and Mietkauf Back anfragen
Ansprechpartner: Alexander Hirsch, LeFa FINANZ. Stand: 24. Oktober 2026.
Fachliche Grundlagen: Bundesverband Deutscher Leasing-Unternehmen, Sale-and-lease-back und Mietkauf. Praxisbeispiel und Angaben zum Angebot von LeFa FINANZ: eigene Projektdaten und Finanzierungspraxis. Steuerliche und bilanzielle Auswirkungen sind anhand der konkreten Verträge zu prüfen.