
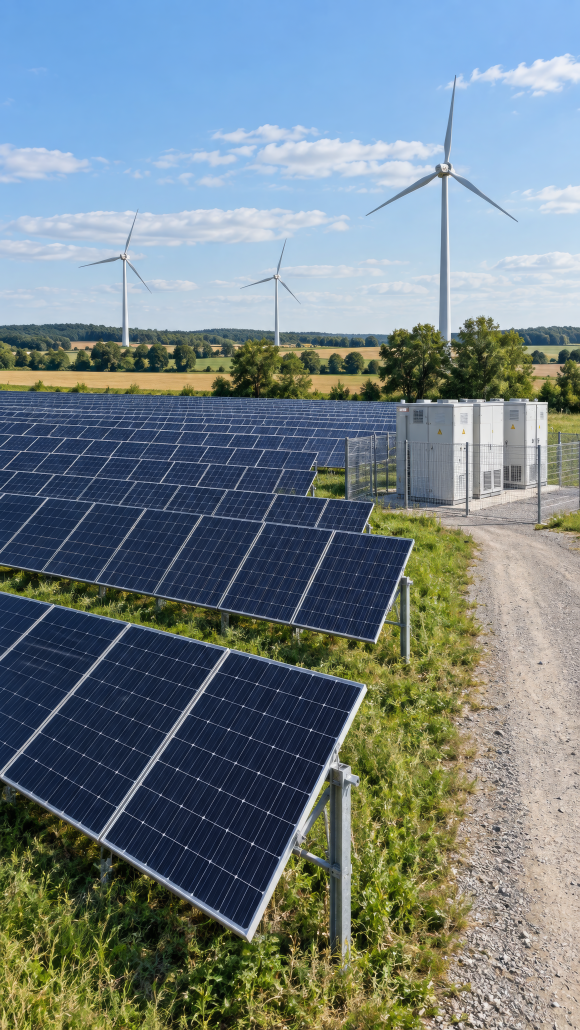
 © LeFa FINANZ / Alexander Hirsch
Investitionslos in einem Solarpark finanzieren: Darlehen, Mietkauf und Schlusszahlung
Kurz gesagt: Ein Investitionslos in einem Solarpark – also eine abgegrenzte PV-Anlage, oft mit eigenem Wechselrichter und Batteriespeicher – lässt sich über ein Investitionsdarlehen oder einen Mietkauf finanzieren. Mit einer Schlusszahlung, einer Blockrate oder einer Anzahlung wird die laufende Rate an die erwarteten Erlöse angepasst. Finanzierungspartner prüfen vor allem die Projektunterlagen, das Erlösmodell, den Entwickler und die Bonität des Investors.
Was ist ein Investitionslos in einem Solarpark?
Projektentwickler teilen größere Solarparks und Speicherprojekte zunehmend in einzelne, technisch abgegrenzte Einheiten auf. Ein Investor kauft eine solche Einheit – etwa einige hundert Kilowatt Peak Photovoltaik mit eigenem Wechselrichter, häufig ergänzt um einen eigenen Batteriespeicher. Netzanschluss, Trafo und Kabeltrasse bleiben meist beim Entwickler; der Investor nutzt diese Infrastruktur über einen Nutzungsvertrag. Betriebsführung und Vermarktung laufen in der Regel zentral für den ganzen Park.
Neben reinen PV-Losen werden auch Speichereinheiten in netzgekoppelten Batteriespeicher-Projekten angeboten, die ihre Erlöse über Stromhandel und Regelenergie erzielen.
Darlehen oder Mietkauf?
Investitionsdarlehen
Mit einem Darlehen kaufen Sie das Los und sind sofort Eigentümer. Die Laufzeit orientiert sich an der Nutzungsdauer der Anlage und am Erlösmodell. Darlehen lassen sich mit einer Schlusszahlung oder Blockrate kombinieren, um die laufende Belastung zu senken.
Mietkauf
Beim Mietkauf wird Ihnen die Anlage wirtschaftlich zugerechnet, das rechtliche Eigentum geht nach der letzten Rate über. Häufig wird eine Anzahlung eingebracht, die den finanzierten Betrag reduziert.
Und Leasing?
Leasing ist bei Investitionslosen seltener die erste Wahl. Beim Leasing wird die Anlage in der Regel dem Leasinggeber zugerechnet. Viele Investoren möchten aber steuerliche Gestaltungsmöglichkeiten wie den Investitionsabzugsbetrag oder die Sonderabschreibung nach § 7g EStG nutzen, die in der Regel das wirtschaftliche Eigentum voraussetzen. Die steuerliche Beurteilung gehört deshalb immer zum Steuerberater.
Schlusszahlung, Blockrate, Anzahlung: drei Stellschrauben für die Rate
| Stellschraube | Wie sie wirkt | Wann sie passt |
|---|---|---|
| Schlusszahlung | Ein Teil des Kaufpreises wird erst am Laufzeitende fällig, die monatlichen Raten sinken. | wenn die Anlage auch nach Laufzeitende Erlöse erzielt |
| Blockrate | Eine größere Einzelrate zu einem festgelegten Zeitpunkt entlastet die laufenden Raten. | wenn zu einem bestimmten Zeitpunkt Liquidität zu erwarten ist |
| Anzahlung | Eigenkapital zu Beginn reduziert den finanzierten Betrag und die Raten. | wenn Eigenkapital vorhanden ist und die Kreditprüfung erleichtert werden soll |
Was Banken und Leasinggesellschaften prüfen
- Projektunterlagen: Exposé, Kaufvertrag, Infrastruktur- bzw. Netznutzungsvertrag, Betriebsführungsvertrag
- Projektreife: Baugenehmigung, Netzanschlusszusage, Bau- und Inbetriebnahmeplanung
- Erlösmodell: EEG-Vergütung oder Ausschreibung, Direktvermarktung, PPA; bei Speichern Stromhandel und Regelenergie
- Ertragsprognose: Ertragsgutachten der PV-Anlage und Vermarktungsprognose des Speichers
- Entwickler: Erfahrung, realisierte Projekte und Betriebsführung
- Investor: Bonität, Einkommen bzw. Unternehmenszahlen, Eigenkapital
Praxisbeispiele aus unserer Arbeit
- PV-Investitionslos mit eigenem Speicher, rund 400.000 €: rund 340 kWp nachgeführte Photovoltaik und rund 420 kWh Grünstromspeicher in einem Solarpark in Norddeutschland. Investitionsdarlehen, 10 Jahre, rund 30 % Schlusszahlung.
- Anlagenteil an einem Solarpark mit Speicher, rund 400.000 €: rund 0,5 MWp an einem großen Solarpark in Süddeutschland. Mietkauf, 10 Jahre, rund 10 % Anzahlung.
- Speichereinheit in einem Batteriespeicher-Projekt, rund 400.000 €: rund 0,8 MWh in einem netzgekoppelten Speicherprojekt in Süddeutschland. Investitionsdarlehen, 8 Jahre, Blockrate von rund 20 %.
Alle Angaben gerundet, Kunden und Projekte anonymisiert.
Häufige Fragen
Kann ich mehrere Investitionslose gemeinsam finanzieren?
Ja. Mehrere Lose – auch aus verschiedenen Projekten – lassen sich zusammen finanzieren oder als Paket bei einem Finanzierungspartner platzieren.
Wann sollte ich mich um die Finanzierung kümmern?
Am besten, sobald Sie ein konkretes Exposé vorliegen haben – also vor der Unterschrift unter den Kaufvertrag. So lassen sich Kaufpreiszahlung, Bauzeitplan und Auszahlung der Finanzierung aufeinander abstimmen.
Wer finanziert Investitionslose in Solarparks?
Banken, Leasinggesellschaften und spezialisierte Finanzierer – mit sehr unterschiedlichen Anforderungen an Projekt, Erlösmodell und Investor. LeFa FINANZ kennt diese Unterschiede und platziert Ihr Vorhaben gezielt bei passenden Partnern.
Ihr Investment finanzieren
Mehr auf unserer Seite Solarpark- und Batteriespeicher-Investments finanzieren. Senden Sie uns das Exposé und Ihre Eckdaten – wir prüfen die passende Struktur.
Investment jetzt unverbindlich prüfen lassen →
Autor: Alexander Hirsch, Inhaber von LeFa FINANZ, Leasingfachwirt (IHK) und Dipl. Finanzierungswirt (VWA). Seit 2009 in Leasing und Unternehmensfinanzierung tätig. Telefon: 02102 5556701